O que realmente muda com a Reforma Tributária em 2027?
Se você é MEI, autônomo ou dono de uma pequena empresa no Simples Nacional, provavelmente já viu algum título alarmante sobre a Reforma Tributária de 2027. A sensação é de que tudo vai virar de cabeça para baixo da noite para o dia. Não é bem assim.
A reforma substitui, aos poucos, tributos que hoje incidem sobre o consumo. No lugar de PIS, COFINS, ICMS, ISS e IPI, entram dois novos: a CBS (Contribuição sobre Bens e Serviços, federal) e o IBS (Imposto sobre Bens e Serviços, estadual e municipal). A transição é gradual e começa em 2026 com um período de testes. A cobrança efetiva, em regra, ganha força a partir de 2027.
Table of Contents
Para o pequeno negócio, o ponto central é este: o Simples Nacional continua existindo, mas passa a conviver com as novas regras. O que muda é a forma de calcular, de escolher o recolhimento e de emitir documentos fiscais. E é aí que mora a preparação de verdade.
O Simples Nacional vai acabar na Reforma Tributária?
Não. O regime permanece. O que acontece é que a Reforma Tributária é uma adaptação: a CBS e o IBS passam a integrar as regras do Simples, com efeitos, em regra, a partir de 2027. Ou seja, o empreendedor não precisa sair correndo para trocar de regime, achando que o Simples será extinto.
O que muda é a lógica de escolha. Antes, você decidia basicamente entre Simples, Lucro Presumido ou Lucro Real. Agora entra em cena uma decisão nova: recolher os tributos dentro do modelo atual do Simples ou optar por um formato híbrido, que combina o Simples com o recolhimento de CBS e IBS por fora.
Essa escolha não é automática. Depende do seu tipo de cliente, do quanto você vende para empresas, do seu volume de compras e da sua margem. É uma decisão de números, não de achismo.
Simples, puro ou modelo híbrido: qual faz sentido para você na Reforma Tributária?
O simples puro é o modelo mais próximo do que você já conhece. Você continua recolhendo tudo dentro da guia do Simples, com as alíquotas e faixas do regime. A vantagem é a simplicidade e a previsibilidade. A desvantagem é que, dependendo do perfil, o crédito tributário gerado para o seu cliente pode ser menor.
O modelo híbrido permite escolher recolher CBS e IBS fora do Simples. Isso tende a fazer mais sentido para quem vende bastante para outras empresas, porque o seu cliente pode aproveitar créditos tributários. Para quem vende quase tudo para o consumidor final, o modelo puro costuma ser mais simples e suficiente.
O critério prático é o perfil dos seus clientes. Se a maior parte do seu faturamento vem de gente física, que compra uma marmita, um doce ou um serviço no balcão, o crédito do cliente não pesa. Se você atende empresas que compram de você e revendem ou usam como insumo, o crédito passa a ser um argumento comercial forte.
Mudanças nas notas fiscais: o que já começou e o que vem na Reforma Tributária de 2027.
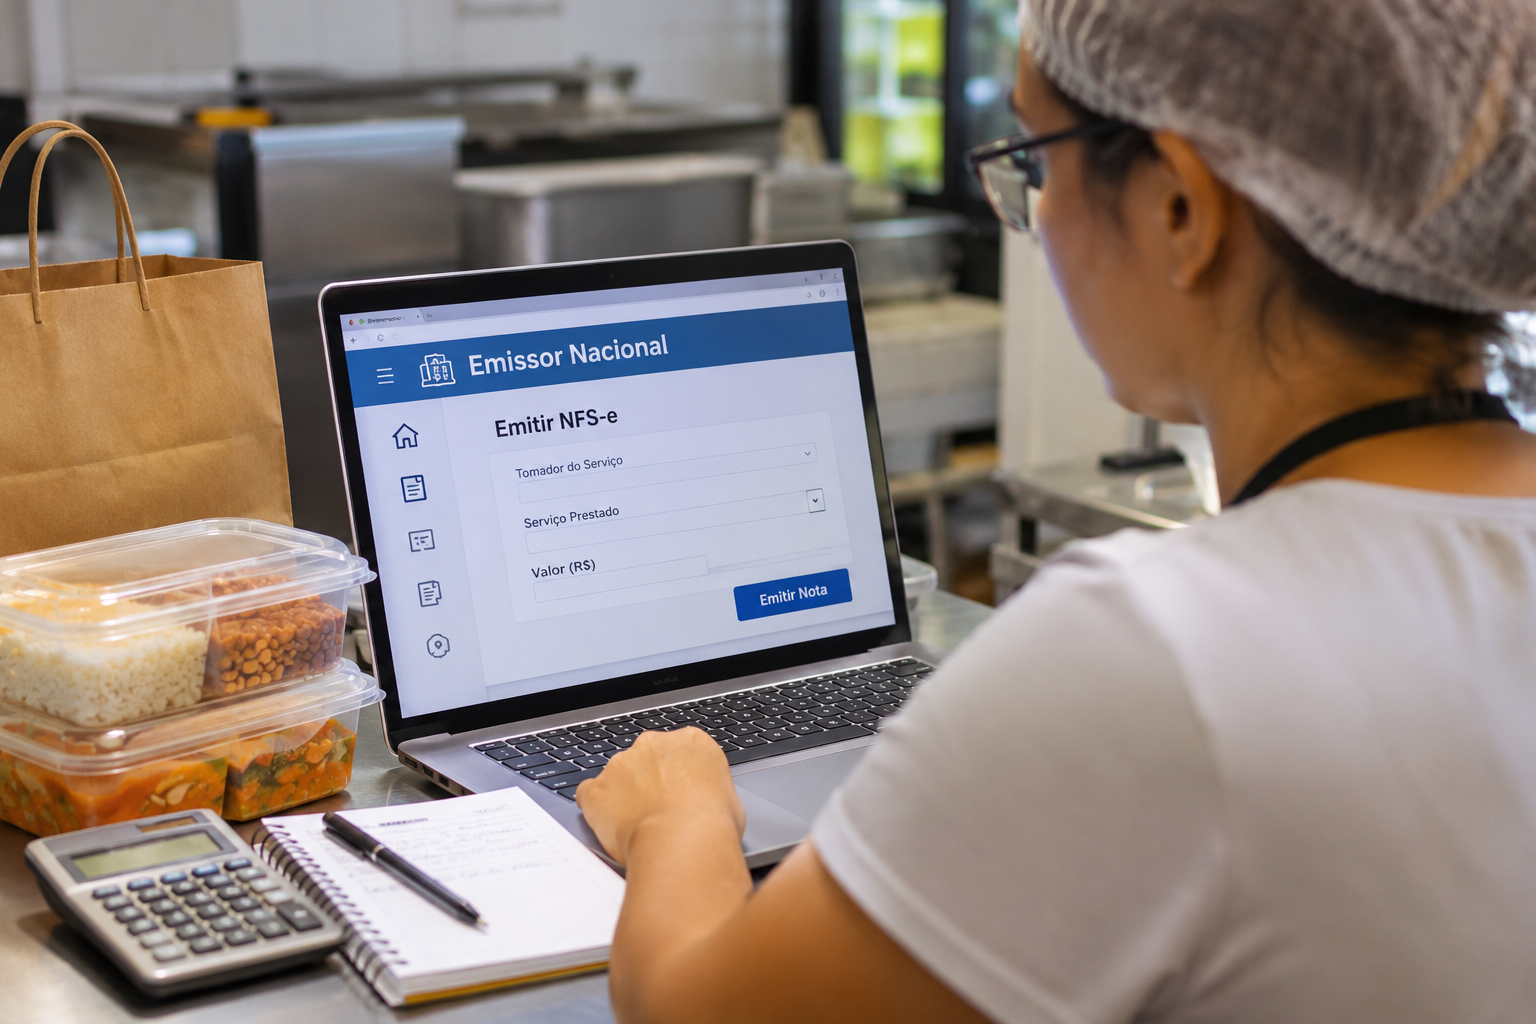
Aqui vale separar o que já está em andamento do que ainda está previsto. A NFS-e nacional para ME e EPP prestadoras de serviços tem obrigatoriedade estabelecida a partir de 1º/11/2026. Ou seja, antes da cobrança cheia dos novos tributos, o padrão de emissão de nota de serviço já muda.
Para 2027, estão previstas mudanças nas informações prestadas pelo PGDAS-D e a ampliação das regras de emissão de documentos fiscais pelo MEI. Isso significa que o seu sistema emissor, o seu cadastro de produtos e serviços e a sua rotina de notas precisam estar atualizados antes do prazo.
Não deixe para a última semana. Trocar sistema, ajustar cadastro e treinar quem emite nota dá trabalho. E trabalho não combina com prazo apertado.
Precificação e caixa: o que olhar antes de decidir.
A grande confusão é achar que todo mundo vai pagar mais imposto. Não é isso. O que muda é a forma de calcular e o custo tributário efetivo de cada negócio. Alguns podem pagar menos, outros podem pagar mais, dependendo da atividade, dos créditos e do faturamento.
O que você precisa fazer é olhar para o seu caixa. Some o que entra, subtraia custos, despesas e tributos, e veja o que sobra. Depois, simule um cenário com a carga tributária alternativa validada pela sua contabilidade. A diferença entre os dois cenários mostra se o seu preço precisa mudar.
Imagine uma pequena empresa que fatura R$ 30.000 por mês e vende tanto para consumidores finais quanto para outras empresas. Em um cenário ilustrativo, uma carga de 6% representa R$ 1.800 mensais. Em outro, 7,5% representa R$ 2.250. A diferença é de 1,5 ponto percentual, ou R$ 450 por mês.
Esses percentuais não são alíquotas oficiais da Reforma Tributária. Serve apenas para mostrar como uma diferença tributária hipotética afeta o caixa. Uma comparação real precisa considerar atividade, créditos, faturamento e regras aplicáveis.
Para fazer essa conta com mais segurança, use o Simulador de Impacto Tributário no Lucro. Você informa faturamento, custos, despesas e a carga atual, e compara com um cenário alternativo validado pela contabilidade. A ferramenta mostra a diferença no resultado e a margem necessária para preservar o lucro. Ela não promete o cálculo definitivo dos novos impostos, mas ajuda a planejar cenários financeiros.
Erros comuns que podem custar caro.
- Confundir proposta com obrigação vigente. Nem tudo que se fala sobre a reforma já está valendo. Separe o que foi aprovado, o que está previsto e o que depende de regulamentação.
- Trocar de regime no impulso. A decisão entre Simples puro e híbrido precisa de números, não de medo.
- Ignorar o perfil do cliente. Vender para empresa ou para consumidor final muda a lógica da escolha.
- Deixar o sistema fiscal para depois. A NFS-e nacional e as mudanças no PGDAS-D exigem ajuste prévio.
- Repassar aumento de custo sem revisar preço. Se a carga efetiva mudar, o preço e a margem precisam ser revistos com calma.
Checklist para preparar seu negócio.
- Revise o seu enquadramento tributário com a contabilidade.
- Atualize o sistema emissor de notas fiscais.
- Reveja o cadastro de produtos e serviços.
- Analise o perfil dos seus clientes: pessoa física ou jurídica.
- Simule cenários de carga tributária efetiva.
- Revise contratos e a política de preços.
- Acompanhe as atualizações da Receita Federal e as mudanças normativas.
Perguntas frequentes
O MEI vai pagar CBS e IBS?
O MEI continua com regras próprias e simplificadas. As mudanças regulamentares ampliam regras de emissão de documentos fiscais pelo MEI, mas o modelo continua sendo o do regime simplificado. Acompanhe as atualizações oficiais.
O Simples Nacional acaba em 2027?
Não. O regime permanece. O que muda é a adaptação às novas regras de CBS e IBS, com efeitos, em regra, a partir de 2027.
Preciso trocar de regime agora?
Não necessariamente. A escolha entre simples, puro e híbrido depende do seu perfil de cliente, faturamento e créditos. Faça a conta antes de decidir.
O que é o Simples Híbrido?
É o modelo em que você opta por recolher CBS e IBS fora do Simples. Tende a fazer mais sentido para quem vende para outras empresas que aproveitam créditos tributários.
Quando muda a nota fiscal de serviço?
A NFS-e nacional para ME e EPP prestadoras de serviços tem obrigatoriedade estabelecida a partir de 1º/11/2026. Por isso, o ajuste do sistema precisa começar antes.
Conclusão: comece pela conta, não pelo boato.
A Reforma Tributária de 2027 não é um bicho de sete cabeças, mas exige preparação. O primeiro passo é simples: coloque os seus números na mesa. Faturamento, custos, despesas, carga atual e um cenário alternativo validado pela contabilidade.
Use o Simulador de Impacto Tributário no Lucro para comparar cenários e descobrir quanto você precisa faturar ou ajustar no preço para preservar o seu lucro. Depois, leve o resultado para a conversa com o seu contador. Essa é a forma mais segura de se preparar sem alarmismo e sem perder dinheiro.