Você compra 20 kg de carne, paga por 20 kg, mas, na hora de servir, só 15 kg viram prato. O que aconteceu com os outros 5 kg? Foram para o osso, aparas, gordura, limpeza ou aquela perda que ninguém anotou. O problema é que o boleto do fornecedor veio cheio. E é aí que o custo de perda começa a corroer sua margem sem você perceber.
Table of Contents
Se você trabalha com alimentação, lanchonete, marmitaria, doceria, restaurante, esse assunto é dinheiro no seu bolso. Vamos colocar número nisso e mostrar como ajustar o preço de cada prato com base no que realmente chega ao cliente.
O que é custo de perda e por que ele muda tudo?
Custo de perda é quanto você paga por aquilo que não vira venda. No caso da carne, você compra o quilo inteiro, mas só aproveita parte dele. O preço que importa não é o do quilo comprado. É o do quilo utilizável.
Pense no exemplo clássico: 20 kg de carne a R$ 30/kg custam R$ 600. Se apenas 15 kg forem aproveitados, o custo por quilo utilizável será R$ 40, e não R$ 30. Essa diferença de R$ 10 por quilo é o seu custo de perda disfarçado de preço de fornecedor.
O fator de correção é a conta que traduz isso: 20 ÷ 15 = 1,33. Ou seja, para cada quilo que chega ao prato, você precisa comprar 1,33 kg. Multiplicar o preço de compra por esse fator revela o custo real do ingrediente na sua ficha técnica.
A confusão que faz muita gente precificar errado
O erro mais comum é usar o preço da nota fiscal direto na ficha técnica. O dono olha a etiqueta, vê R$ 30/kg e calcula o prato com base nisso. Só que o osso, a aparas e a gordura também custaram R$ 30. Ignorar o rendimento é como pagar por um produto que você não recebe.
Tem outra confusão frequente: achar que o custo de perda só existe quando algo estraga ou cai no chão. Não. Ele também aparece no preparo, no corte, na limpeza e na porção servida maior do que deveria. Tudo isso entra na conta.
O Sebrae recomenda padronizar receitas e registrar desperdícios justamente porque é assim que se enxerga o rendimento real de cada matéria-prima. Sem esse registro, o preço do prato fica no chute.
Passo a passo para calcular o rendimento na prática
Você não precisa de sistema caro para começar. Uma balança, uma planilha e disciplina resolvem.
- Pese o produto como chega. Anote o peso bruto do lote, exatamente como veio do fornecedor.
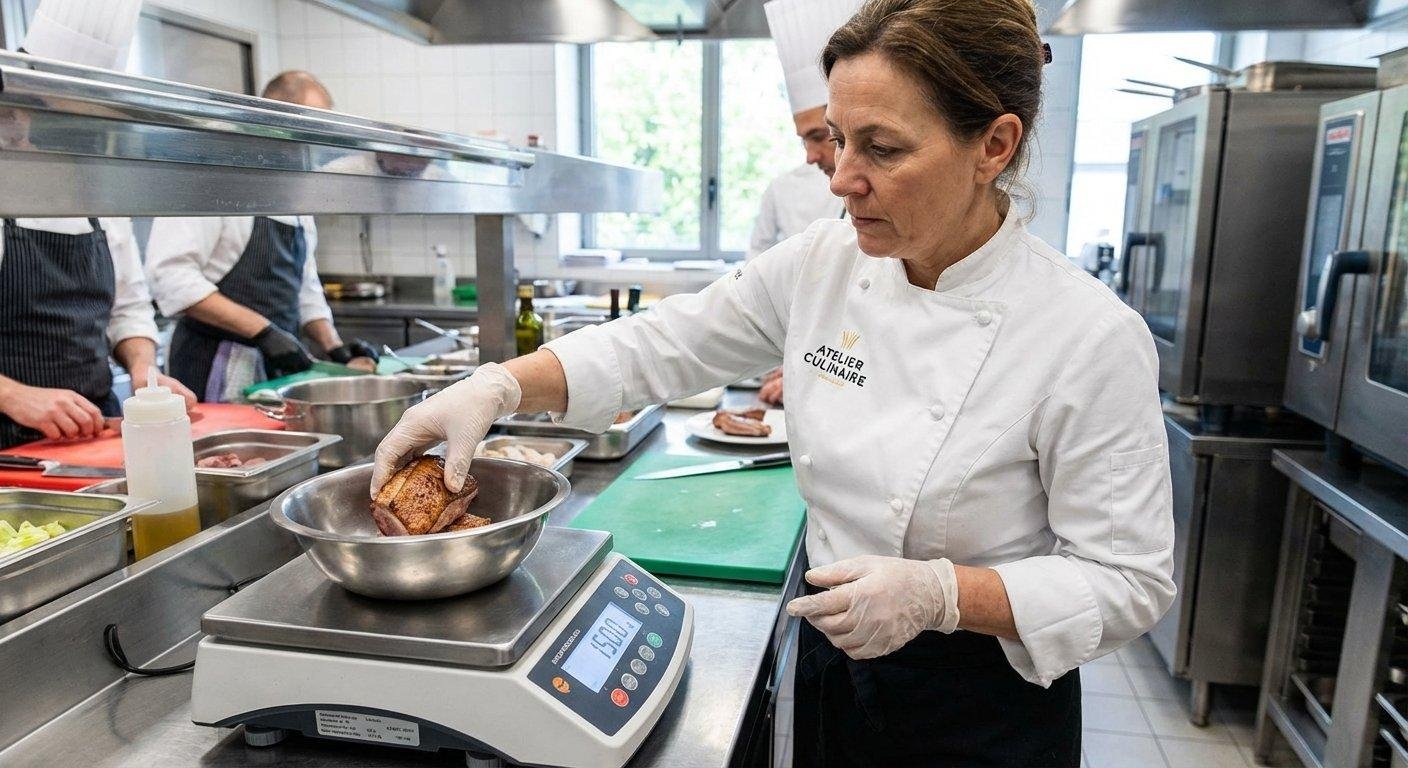
- Faça o pré-preparo e pese o que sobra. Depois de limpar, desossar e aparar, pese o que realmente vai para a panela. Esse é o peso líquido.
- Calcule o fator de correção. Divida o peso bruto pelo peso líquido. Exemplo: 20 ÷ 15 = 1,33.
- Descubra o custo real do quilo utilizável. Multiplique o preço de compra pelo fator de correção. R$ 30 × 1,33 = R$ 40.
- Atualize a ficha técnica. Use esse valor na receita, não o preço da nota fiscal.
- Repita a cada novo fornecedor ou lote. Rendimento muda com a qualidade da carne, com a safra e com o fornecedor.
Um exemplo aplicado a um pequeno negócio
Imagine uma marmitaria que serve um prato com 150 g de carne por porção. Se ela usa o preço de R$ 30/kg, calcula R$ 4,50 de carne por prato. Parece razoável.
Só que, com o rendimento de 75%, o custo real do quilo utilizável é R$ 40. A mesma porção de 150 g passa a custar R$ 6,00. São R$ 1,50 a mais por prato. Vendendo 200 pratos por dia, isso vira R$ 300 por dia — cerca de R$ 6 mil no mês que simplesmente somem da margem.
Se o prato é vendido a R$ 22, essa diferença pode ser a linha entre lucro e prejuízo. E o pior: o dono jura que está tudo certo porque a conta dele fechava no papel.
Erros comuns e pontos de atenção
- Usar o preço da nota fiscal na receita. É o erro número um. Sempre aplique o fator de correção.
- Não registrar o desperdício. Se não anota, não enxerga. E o que não se enxerga não se controla.
- Porções no olho. Servir sem pesar aumenta o custo de perda sem ninguém perceber.
- Trocar de fornecedor sem recalcular. Um lote mais barato pode ter rendimento pior e sair mais caro no fim.
- Ignorar perdas de estoque. Carne esquecida no fundo da câmara também é custo de perda.
Checklist rápido do rendimento
- Pesei o produto bruto na chegada?
- Pesei o produto líquido após o pré-preparo?
- Calculei o fator de correção?
- Atualizei o custo real na ficha técnica?
- Registrei o desperdício do dia?
- Defini a porção padrão por prato?
- Reavaliei o rendimento a cada novo lote?
Se você quer colocar essas contas no automático e parar de fazer tudo na calculadora do celular, vale conhecer as ferramentas do Lucro Exato, que ajudam a organizar ficha técnica, custo e precificação.
Perguntas frequentes
O que é fator de correção?
É a divisão entre o peso bruto comprado e o peso líquido aproveitado. Ele mostra quantos quilos você precisa comprar para ter um quilo utilizável. No exemplo, 20 ÷ 15 = 1,33.
O custo de perda é sempre o mesmo?
Não. Ele varia conforme o corte, o fornecedor, a qualidade da matéria-prima e até a habilidade de quem faz o pré-preparo. Por isso, vale recalcular a cada lote novo.
Preciso pesar tudo na cozinha?
No começo, sim, pelo menos os itens de maior peso no seu custo, como carnes, queijos e hortifrúti. Com o tempo, você cria referências e ganha velocidade.
Como o custo de perda afeta o preço final do prato?
Ele aumenta o custo do ingrediente na ficha técnica. Se você não repassa isso no preço, a margem diminui. Se repassa sem controle, pode ficar caro demais. O equilíbrio está em medir e ajustar.
Vale a pena registrar desperdício todos os dias?
Vale. Um caderno simples já resolve. O que importa é a constância: registrar permite identificar padrões e corrigir o que está pesando no caixa.
Comece hoje com uma balança e uma planilha.
Não espere ter o sistema perfeito. Pegue o ingrediente que mais pesa no seu custo, pese o bruto, pese o líquido e descubra o fator de correção. Depois ajuste a ficha técnica com o custo real. Essa única ação já mostra quanto o custo de perda está tirando do seu bolso.
Se quiser ir além, use a calculadora do Lucro Exato para aplicar o passo a passo, montar sua ficha técnica e precificar com base no rendimento real. Seu caixa agradece no fim do mês.